 Daniel
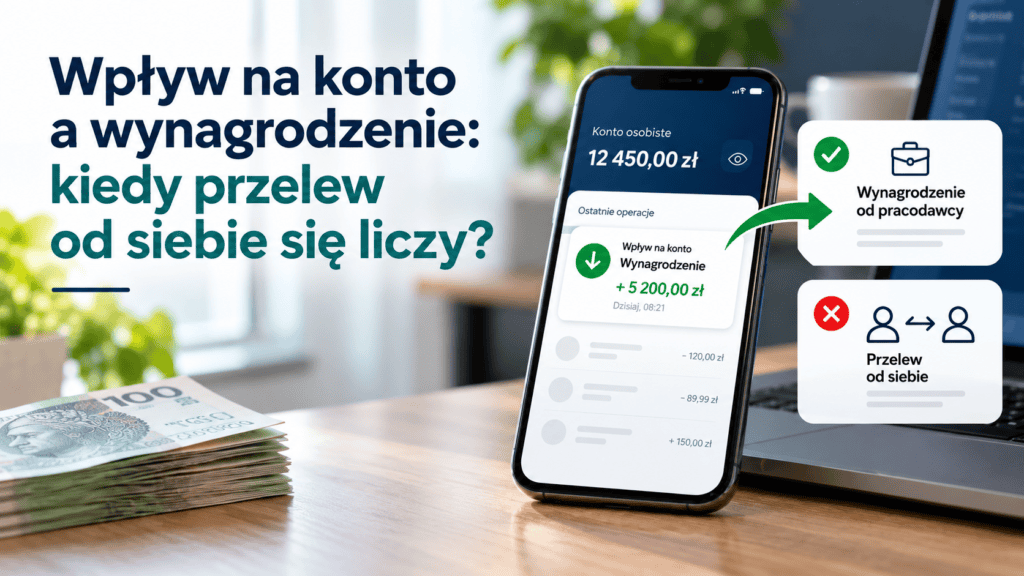
Wpływ na konto a wynagrodzenie to dwa warunki, które mogą wyglądać podobnie, ale nie zawsze oznaczają to samo. Bank może wymagać dowolnego uznanego wpływu, przelewu z innego banku albo konkretnie wynagrodzenia od pracodawcy. O zaliczeniu zadania decyduje regulamin danej oferty.
Nie ma jednej zasady, według której każdy przelew od siebie liczy się do wszystkich promocji. Trzeba sprawdzić nadawcę, rachunek źródłowy, kwotę, termin oraz wyłączenia. Tytuł „wynagrodzenie” wpisany samodzielnie nie zmienia automatycznie własnego przelewu w wypłatę pensji.
Spis treści
Wpływ na konto a wynagrodzenie: zacznij od definicji
Znajdź w regulaminie dokładne określenie zadania. Jeśli dokument wymaga wynagrodzenia, sprawdź jego definicję: może obejmować także wskazane świadczenia albo inne wymienione źródła. Jeśli mówi o wpływie zewnętrznym, ustal, czy dopuszcza rachunek tej samej osoby w innym banku. Tych pojęć nie warto zastępować potocznym „zasileniem konta”.
Następnie przeczytaj wyłączenia. Bank może pomijać przelewy między własnymi rachunkami, wpłaty gotówki, zwroty zakupów lub odsetki. Wtedy widoczna dodatnia operacja w historii nadal nie musi być wpływem premiowanym. Tabela na pierwszej stronie reklamy bywa skrótem; pełna definicja zwykle znajduje się dalej w regulaminie.
Jeden przelew czy suma kilku?
W taryfie Konta Przekorzystnego Pekao warunek zwolnienia karty dla właściwej grupy klientów obejmuje pojedynczy kwalifikowany wpływ co najmniej 500 zł oraz płatność kartą w poprzednim miesiącu. Dwa przelewy po 250 zł nie są pojedynczym wpływem 500 zł. To przykład dotyczący opłaty, a nie automatycznie zadania premiowego każdej promocji Pekao.
W innych ofertach warunek może być zapisany jako suma wpływów w miesiącu. W takim przypadku kilka mniejszych przelewów może wystarczyć, jeśli każdy jest dopuszczony i wszystkie mieszczą się w okresie. Kluczowe są słowa „jednorazowo”, „łącznie”, „co najmniej” oraz wskazany przedział czasu. Kwota z banera nie pokazuje tych różnic.
Sprawdź też rachunek docelowy. Przelew na konto oszczędnościowe nie musi spełniać warunku dotyczącego konkretnego rachunku osobistego. Podobnie wpływ na pomocniczy rachunek firmowy może być liczony inaczej niż wpływ na rachunek główny. Numer konta w historii powinien odpowiadać produktowi wskazanemu w zadaniu.
Opłata za kartę i premia mogą wymagać innych wpływów
Oferta może mieć równolegle trzy zestawy wymagań: prowadzenie rachunku, obsługę karty i nagrodę. Spełnienie jednego nie potwierdza pozostałych. Przykładowo w promocji osobistej Millennium wysokość wymaganego wpływu do nagrody zależy od grupy wieku, a zwolnienie miesięcznej opłaty ma własne zasady aktywności.
W analizowanej edycji Millennium wpłata gotówkowa i wskazane przelewy wewnętrzne nie zastępują wpływu promocyjnego. Nie wolno przenosić tego wyłączenia mechanicznie na wszystkie banki. Pokazuje ono jednak, dlaczego sprawdzanie samego salda na koniec miesiąca nie wystarcza do oceny zadania.
Warto rozpisać warunki w osobnych wierszach: jaki wpływ zapewnia premię, jaka aktywność zwalnia kartę, kiedy nastąpi wypłata. Wybierając ofertę w rankingu kont osobistych, porównuj te wymagania z własnymi regularnymi przelewami. Nie zakładaj dodatkowych wydatków tylko po to, aby odtworzyć maksymalny bonus.
Kiedy wysłać pieniądze?
Data zlecenia przelewu nie zawsze jest datą wpływu. Zwykły przelew między bankami zależy od dni roboczych i godzin rozliczeń. Jeśli warunek dotyczy uznania rachunku do końca miesiąca, przelew wysłany ostatniego wieczoru może dotrzeć już w następnym. Kalkulator terminu przelewu podaje czas szacunkowy, a nie potwierdzenie wykonania warunku.
Przed terminem sprawdź historię rachunku odbiorcy. Potwierdzenie z banku nadawcy mówi o zleceniu lub wykonaniu operacji, lecz nie zawsze dowodzi jej zaksięgowania u odbiorcy. Zapisz też właściwy regulamin, szczególnie jeśli reklama zostanie później zastąpiona nową edycją.
Jeżeli zapis o własnym przelewie jest niejasny, poproś bank o odpowiedź dotyczącą konkretnego punktu i zachowaj ją wraz z dokumentem. Nie opieraj planu nagrody na regule z innego artykułu. Aktualne promocje kont osobistych mogą mieć różne definicje nawet w tej samej instytucji.
Saldo, wpływ i dochód: trzy różne informacje
Wyobraź sobie konto, na którym od poprzedniego miesiąca leży 6000 zł. Jeśli zadanie wymaga nowego wpływu w bieżącym miesiącu, samo utrzymanie tych pieniędzy nie potwierdza jego wykonania. Saldo odpowiada na pytanie, ile masz na rachunku w danym momencie. Wpływ opisuje konkretną operację przychodzącą. Dochód dotyczy źródła i charakteru pieniędzy. W promocji bank może odwołać się do jednego z tych pojęć albo do kilku naraz.
Również duży obrót na koncie nie zastępuje właściwego rodzaju operacji. Sprzedaż niepotrzebnego telefonu, zwrot od znajomego i pensja od pracodawcy mogą zwiększyć saldo o podobną kwotę, ale mieć inną kwalifikację. Dlatego najpierw ustal rodzaj wymaganego wpływu, a dopiero potem sprawdzaj jego wysokość. Odwrócenie tej kolejności prowadzi do błędnego wniosku: skoro przyszło więcej niż wymagane minimum, zadanie na pewno jest zrobione.
Osobno przeczytaj ewentualny wymóg utrzymania środków. Jeżeli dokument wymaga średniego salda lub pozostawienia pieniędzy przez określony czas, jest to dodatkowy warunek. Nie dopisuj go do zwykłego wpływu, ale też nie pomijaj, kiedy rzeczywiście występuje. Samo przesłanie pieniędzy i ich późniejsze wykorzystanie trzeba oceniać według zapisów własnej oferty.
Jak sprawdzić przelew od siebie bez zgadywania
Przy własnym przelewie ważne są dwa pytania: skąd pochodzą pieniądze i kto jest właścicielem rachunku nadawcy. Zapis o przelewie z innego banku nie musi oznaczać tego samego co zapis o przelewie od innej osoby. Rachunek w drugiej instytucji spełnia pierwszy opis, ale jego właścicielem nadal możesz być Ty. W regulaminie szukaj zatem pełnej definicji, razem z dopiskiem o rachunkach własnych.
Załóżmy, że oferta wymaga 1500 zł wpływów zewnętrznych i wyraźnie dopuszcza przelew z własnego konta w innym banku. W takim przykładzie trzeba jeszcze sprawdzić okres, rachunek odbiorcy i pozostałe wyłączenia. Gdy druga oferta wymaga wynagrodzenia od pracodawcy, przeniesienie tych samych 1500 zł między swoimi rachunkami nie daje automatycznie identycznego rezultatu. Kwota jest taka sama, lecz warunek ma inne znaczenie.
Nie opieraj decyzji na tym, że znajomemu podobny przelew został kiedyś zaliczony. Mógł korzystać z innej edycji, innego produktu albo innego zwolnienia z opłat. Najbardziej przydatna odpowiedź banku powinna wskazywać konkretny regulamin i punkt dotyczący Twojego zadania. Ogólne zapewnienie o „dowolnym wpływie” warto doprecyzować przed wykonaniem operacji.
Pensja, emerytura i przychód z działalności
Jeśli chcesz przenieść wynagrodzenie na nowe konto, sprawdź najpierw, kiedy pracodawca może uwzględnić zmianę numeru rachunku. Zgłoszenie jej tuż przed wypłatą nie gwarantuje, że najbliższy przelew trafi już do nowego banku. Dla promocji liczy się rzeczywista operacja w odpowiednim okresie, a nie samo wysłanie prośby do działu kadr. Zostaw sobie czas na potwierdzenie zmiany i odbiór pierwszej wypłaty.
Przy emeryturze, rencie, stypendium lub świadczeniu rodzinnym najpierw sprawdź, czy dana definicja w ogóle je obejmuje. Nie zakładaj, że każde regularne świadczenie jest wynagrodzeniem w rozumieniu programu. Podobnie zapłata za fakturę w działalności gospodarczej nie staje się pensją tylko dlatego, że stanowi Twoje główne źródło utrzymania. Codzienne określenie dochodu i opis zadania bankowego mogą się różnić.
Gdy pieniądze wypłaca pośrednik obsługujący rozliczenia pracodawcy, historia może pokazywać nazwę inną niż nazwa firmy, w której pracujesz. Nie oznacza to samo w sobie ani odrzucenia, ani zaliczenia wpływu. Zapisz szczegóły operacji i zapytaj bank, jak potwierdzić jej charakter. Nie zmieniaj samodzielnie opisów przelewów po to, żeby stworzyć pozór wymaganego źródła.
Cztery sytuacje, w których łatwo pomylić próg
Pierwsza sytuacja to dwa wpływy zamiast jednego. Przy hipotetycznym wymogu pojedynczej operacji na minimum 1000 zł przelewy 600 zł i 400 zł nie tworzą jednej transakcji. Jeżeli jednak zapis dotyczy łącznych kwalifikowanych wpływów, ich suma może być właściwą podstawą oceny. Zanim zaczniesz dodawać kwoty w historii, odczytaj sposób liczenia.
Druga sytuacja dotyczy wpływów rozdzielonych między miesiące. Przelew 700 zł zaksięgowany pod koniec listopada i 300 zł na początku grudnia nie dają 1000 zł w listopadzie. Trzecia to wpływ częściowo wyłączony: jeśli 800 zł spełnia definicję, a 200 zł pochodzi z niedopuszczonego źródła, saldo wzrośnie o 1000 zł, ale kwalifikowana suma może wynosić tylko 800 zł.
Czwarta sytuacja to przelew w obcej walucie. Jeżeli warunek podano w złotych, sprawdź, czy dokument dopuszcza walutę obcą oraz jak ustala równowartość. Nie przyjmuj własnego kursu z wyszukiwarki jako potwierdzenia progu. Różnice kursowe i opłaty mogą sprawić, że kwota rzeczywiście uznana na właściwym rachunku będzie inna niż planowana. Te przykłady pokazują sposób czytania warunku, a nie zasady jednej konkretnej kampanii.
Który miesiąc jest pierwszym miesiącem zadania?
Otwarcie konta 27 dnia miesiąca nie mówi jeszcze, czy musisz wykonać wpływ do jego końca. Regulamin może wskazywać miesiąc otwarcia, pierwszy pełny miesiąc po otwarciu albo termin liczony w dniach od umowy. Te warianty dają zupełnie inny czas na działanie. Własny harmonogram zacznij więc od dokładnej daty zawarcia umowy i zdania opisującego początek naliczania zadań.
Przy kilku kolejnych miesiącach wpisz każdy okres osobno. Nie zakładaj, że podwójny wpływ na początku zastępuje brak wpływu później. Jeśli warunek trzeba spełniać co miesiąc, liczy się odpowiednia aktywność w każdym z nich. Podobnie nagroda wypłacona w grudniu może wynikać z zadania wykonanego w listopadzie. Daty wypłaty i wykonania nie muszą pokrywać się na wyciągu.
Dobrą praktyką jest zapisanie trzech dat: początku okresu, własnego planowanego wpływu oraz końca okresu. Ustaw przypomnienie przed planowanym przelewem i drugie na sprawdzenie księgowania. Nie potrzebujesz skomplikowanego arkusza. Krótka notatka w kalendarzu wystarczy, jeśli jasno wskazuje rachunek, wymaganą kwotę i rodzaj dopuszczonej operacji.
Jak planować wpływy bez zamrażania całego budżetu
Najwygodniej wykorzystać przelew, który i tak otrzymujesz lub wykonujesz. Najpierw sprawdź, czy regularna pensja, dopuszczone świadczenie albo przelew zewnętrzny pasują do definicji. Następnie oceń, czy po ich zaksięgowaniu możesz normalnie opłacać rachunki. Nie trzeba zakładać obowiązku przechowywania pełnej kwoty do wypłaty nagrody, jeśli dokument go nie przewiduje.
Jednocześnie nie wysyłaj wszystkich dostępnych pieniędzy na nowe konto bez sprawdzenia swoich stałych płatności. Na starym rachunku mogą nadal działać zlecenia, raty lub opłaty za usługi. Ewentualny koszt nieopłaconego zobowiązania nie staje się mniejszy dlatego, że czekasz na premię. Przy zmianie głównego konta przydaje się krótki okres, w którym kontrolujesz oba rachunki.
Jeżeli planujesz zlecenie stałe, upewnij się, jak bank realizuje je w dni wolne i co dzieje się przy braku środków. Sam zapisany szablon nie oznacza wykonanej operacji. Po pierwszym uruchomieniu sprawdź nadawcę, numer odbiorcy, datę oraz kwotę w historii. Powtarzaj kontrolę szczególnie wtedy, gdy wymagany okres kończy się w weekend lub święto.
Co dokładnie odczytać z historii rachunku?
Otwórz szczegóły wpływu, zamiast polegać na skróconej liście ostatnich operacji. Przydadzą się data księgowania, kwota uznania, nazwa nadawcy, rachunek źródłowy i tytuł przelewu. Porównaj je z wymaganiem, ale nie traktuj samej nazwy kategorii nadanej przez aplikację jako decyzji promocyjnej. Automatyczne oznaczenie „dochód” pomaga porządkować budżet, lecz nie musi odpowiadać definicji z regulaminu.
Przy kilku kontach sprawdź również numer rachunku, który faktycznie otrzymał pieniądze. Zasilenie konta walutowego, oszczędnościowego lub rachunku innego członka rodziny nie zastępuje automatycznie wpływu na konto objęte akcją. Jeśli aplikacja pokazuje wspólny widok wszystkich produktów, łatwo przeoczyć tę różnicę. W razie wątpliwości pobierz historię wyłącznie właściwego rachunku.
Zachowuj dokumenty w jednym miejscu: regulamin edycji, potwierdzenie umowy i miesięczny wyciąg. Przy wysyłaniu pytania bankowi wystarczy zwykle wskazać właściwą operację i opisać problem. Nie publikuj pełnych wyciągów w komentarzach ani na forach. Numer rachunku, dane nadawcy i prywatne rozliczenia nie są potrzebne innym czytelnikom do omówienia ogólnej zasady.
Gdy bank nie zaliczył wpływu
Zacznij od sprawdzenia terminu oceny i wypłaty. Brak premii dzień po wykonaniu przelewu nie oznacza jeszcze odmowy. Jeżeli termin z dokumentu już minął, porównaj wymaganie z historią i sprawdź pozostałe zadania. Wpływ może być prawidłowy, a brakować płatności, rejestracji lub innej czynności wskazanej w programie. Samo spełnienie jednego warunku nie potwierdza całego udziału.
W wiadomości do banku podaj nazwę edycji, punkt regulaminu, miesiąc zadania oraz datę i kwotę wpływu. Zapytaj, który element nie został uznany i z jakiego powodu. Taka prośba pozwala otrzymać konkretną odpowiedź zamiast ogólnego przypomnienia wszystkich zasad. Jeśli bank udostępnia numer zgłoszenia, zachowaj go razem z odpowiedzią.
Nie poprawiaj sytuacji kolejnym przelewem w ciemno, zwłaszcza po zakończeniu okresu. Dodatkowa operacja może nie zmienić wyniku poprzedniego miesiąca. Najpierw wyjaśnij przyczynę i ustal, czy problem dotyczy rodzaju wpływu, daty, rachunku czy kwalifikacji uczestnika. Dopiero wtedy zdecyduj, jak zaplanować następny okres, jeśli program nadal trwa.
Przykładowy plan wpływu na jeden miesiąc
Przyjmijmy wyłącznie na potrzeby przykładu, że zadanie wymaga łącznie 1500 zł dopuszczonych wpływów w pełnym miesiącu kalendarzowym. Klient otrzymuje 1200 zł w pierwszej połowie miesiąca i planuje kolejne 400 zł później. Zanim uzna wynik 1600 zł za wystarczający, sprawdza oba źródła. Jeśli drugie jest wyłączone, do oceny pozostaje tylko 1200 zł. To właśnie kwalifikacja, a nie suma wszystkich dodatnich zapisów, rozstrzyga jego sytuację.
Dobry plan obejmuje sprawdzenie pierwszego wpływu, kontrolę brakującej kwoty i ponowne odczytanie historii przed końcem okresu. Nie musi oznaczać wykonywania dodatkowego przelewu: czasem następna regularna dopuszczona operacja wystarcza. Jeżeli jednak wpływ ma nadejść dopiero w kolejnym miesiącu, nie należy liczyć go wcześniej. W notatce warto odróżnić pieniądze oczekiwane od już zaksięgowanych.
Po zakończeniu miesiąca klient sprawdza jeszcze, czy wymagano dodatkowej płatności, utrzymania konta lub innego zadania. Następnie zapisuje termin wypłaty i zachowuje wyciąg. Dzięki temu nie otwiera zgłoszenia zbyt wcześnie i nie zapomina o kolejnych okresach. Taki prosty porządek przydaje się także wtedy, gdy masz jedną pensję i tylko jedno promocyjne konto.
Pięć pytań do banku przy niejasnej definicji
Nie musisz wysyłać długiego opisu całego budżetu. Wystarczy wskazać ofertę, miesiąc oraz planowaną operację. Następnie doprecyzuj element, którego dokument nie wyjaśnia. Przydatna lista wygląda tak:
- Czy przelew z mojego rachunku w innym banku jest dopuszczony przez ten punkt regulaminu?
- Czy wymagana kwota ma wpłynąć jednorazowo, czy bank sumuje kwalifikowane operacje w miesiącu?
- Czy wskazany rodzaj świadczenia jest objęty definicją, a jeśli tak, jak mogę potwierdzić jego źródło?
- Czy dla tej operacji liczy się data uznania rachunku, czy dokument przewiduje inną datę oceny?
- Czy opisany wpływ dotyczy nagrody, zwolnienia z opłaty, czy obu tych warunków?
W odpowiedzi szukaj odniesienia do konkretnego dokumentu. Gdy konsultant wyjaśnia inne zadanie, doprecyzuj pytanie zamiast przyjmować wygodniejszy wniosek. Zachowaj rozmowę wraz z wersją regulaminu. Pisemne wyjaśnienie pomaga później opisać rozbieżność, ale nadal warto sprawdzić, czy rzeczywiście wykonana operacja odpowiadała tej przedstawionej w pytaniu. Inny nadawca, rachunek lub termin może zmienić ocenę.
Pytania i odpowiedzi
Czy własny przelew zawsze się liczy?
Nie. Sprawdź, czy regulamin dopuszcza przelew z własnego rachunku w innym banku oraz czy nie wyłącza przelewów między rachunkami tego samego właściciela. Zewnętrzny bank i zewnętrzny nadawca to różne warunki. Gdy wymagane jest wynagrodzenie od pracodawcy, samo przeniesienie swoich oszczędności nie daje pewności zaliczenia. Liczą się także kwota, właściwy rachunek i data uznania.
Czy tytuł 'wynagrodzenie’ wystarczy?
Nie. Tytuł jest tylko jednym z elementów opisu operacji i nie zastępuje jej rzeczywistego źródła. Wpisanie takiego słowa przy własnym przelewie nie zmienia go automatycznie w pensję. Jeżeli wynagrodzenie rzeczywiście pochodzi od pracodawcy, ale w historii widzisz nazwę pośrednika płatniczego, zapytaj bank o sposób potwierdzenia tej sytuacji. Odpowiedź powinna odnosić się do konkretnej edycji.
Czy można zsumować kilka przelewów?
Tak, jeśli dokument wymaga sumy kwalifikowanych wpływów w określonym okresie. Przy warunku pojedynczego wpływu trzeba wykonać jedną operację o wymaganej wysokości. Dodatkowo każdy przelew użyty do sumowania musi spełniać definicję. Kwoty z różnych miesięcy ani wpływy z wyłączonego źródła nie powinny być dodawane bez sprawdzenia, czy zasady rzeczywiście na to pozwalają.
Czy wpłata we wpłatomacie jest wpływem promocyjnym?
Nie zawsze. Gotówka zwiększa saldo, lecz promocja może wymagać przelewu albo wyłączać wpłaty gotówkowe. Dlatego nie oceniaj zadania wyłącznie na podstawie tego, że pieniędzy jest więcej. Sprawdź definicję wpływu i listę wyłączeń. Jeżeli warunek dotyczy wynagrodzenia, wpłacenie gotówki wypłaconej wcześniej z innego konta nie potwierdza automatycznie otrzymania wymaganej pensji.
Czy wysyłka ostatniego dnia miesiąca wystarczy?
Nie daje takiej pewności. Jeśli warunek dotyczy zaksięgowania u odbiorcy, przelew musi dotrzeć w wymaganym okresie. Data zlecenia w banku nadawcy może być wcześniejsza od daty uznania konta. Uwzględnij dni wolne i sposób realizacji operacji. Najlepszym potwierdzeniem jest historia właściwego rachunku odbiorcy, a nie samo zapisanie zlecenia czy szacunkowy termin kalkulatora.
Czy wpływ zwalniający kartę zapewnia także premię?
Niekoniecznie. Zwolnienie z opłaty i zadanie premiowe mogą różnić się kwotą, źródłem pieniędzy oraz okresem oceny. Zapisz je osobno i dopiero sprawdź, czy jedna operacja spełnia oba wymagania. Warto też przeczytać warunki prowadzenia konta, bo mogą stanowić trzeci zestaw zasad. Otrzymanie nagrody nie oznacza automatycznie, że wszystkie usługi w danym miesiącu będą bezpłatne.
Treść ma charakter informacyjny.
Źródła przykładów
- „Otwórz konto online i ruszaj po więcej – edycja IV”
- Taryfa prowizji i opłat dla klientów detalicznych – Rachunki w bieżącej ofercie banku
- Cennik usług – prowizje i opłaty – obowiązuje od 30.09.2026 r. dla umów zawieranych od 25.04.2022 r. – wersja dostępna (PDF)
- Cennik usług – karty debetowe – obowiązuje dla umów zawartych od 30.09.2026 r. (PDF)
- Millennium — cennik płatności BLIK, dokument banku

Daniel
Twórca treści o Finansach