 Daniel
Jak zostać milionerem, jeśli nie dostałeś spadku, nie trafiłeś szóstki w Lotto i nie założyłeś startupu, który kupi Google? Dobra wiadomość jest taka, że w Polsce da się to zrobić zwykłą pensją. Zła – że wymaga to czasu, cierpliwości i kilku decyzji, które większość ludzi odkłada „na później”. W tym poradniku nie znajdziesz motywacyjnych haseł. Znajdziesz liczby: ile trzeba odkładać miesięcznie, jakie konta i instrumenty pomagają, a co po cichu zjada Twój majątek.
Ważne: Ten artykuł ma charakter wyłącznie edukacyjny i informacyjny. Nie jest poradą inwestycyjną, podatkową ani prawną i nie stanowi rekomendacji zakupu lub sprzedaży żadnych instrumentów finansowych. Każda inwestycja wiąże się z ryzykiem, w tym z ryzykiem utraty części lub całości kapitału. Decyzje finansowe podejmujesz samodzielnie i na własną odpowiedzialność.
Aktualizacja: wrzesień 2026. Wszystkie wyliczenia to przybliżenia przed podatkiem, z miesięczną kapitalizacją. Historyczne stopy zwrotu nie gwarantują przyszłych wyników.
Spis treści
Kim właściwie jest milioner w Polsce?
Zanim zaczniemy liczyć, warto ustalić, o jaki milion chodzi. W potocznym znaczeniu milioner to osoba, której majątek netto (wszystko, co posiadasz, minus wszystkie długi) przekracza milion złotych. Nie chodzi więc o zarobki, tylko o to, co zostaje.
W praktyce wielu Polaków jest „milionerami na papierze” – mają mieszkanie w dużym mieście warte ponad milion, ale wciąż spłacają kredyt i żyją od wypłaty do wypłaty. W tym tekście skupiamy się na czymś innym: na płynnym kapitale, czyli pieniądzach, które pracują i mogą kiedyś dawać Ci dochód bez chodzenia do pracy.
Dla porównania: raporty o zamożności liczą zwykle milionerów dolarowych. Według raportu KPMG na koniec 2022 roku w Polsce mieszkało niespełna 90 tys. osób z majątkiem powyżej 1 mln USD. Z kolei The Wealth Report 2026 firmy Knight Frank podaje, że osób z majątkiem ponad 30 mln dolarów jest w Polsce około 3 tys. i ich liczba rośnie jednym z najszybszych temp na świecie. Wniosek? Bogactwo w Polsce przestało być wyjątkiem, a milion złotych to dla wielu osób całkiem realny cel.
Ile trzeba odkładać, żeby mieć milion? Tabela
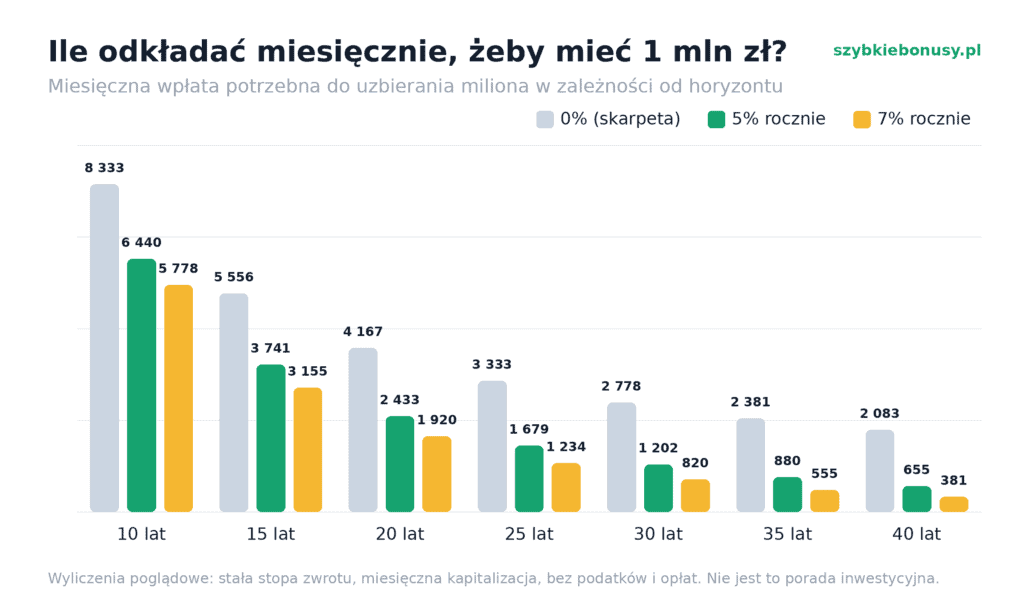
To jest najważniejsza część artykułu. Poniżej znajdziesz miesięczną kwotę, jaką trzeba regularnie odkładać, żeby po określonej liczbie lat mieć na koncie 1 000 000 zł. Kolumny pokazują różne średnie roczne stopy zwrotu.
| Horyzont | 0% (skarpeta) | 3% rocznie | 5% rocznie | 7% rocznie |
|---|---|---|---|---|
| 10 lat | 8 333 zł | 7 156 zł | 6 440 zł | 5 778 zł |
| 15 lat | 5 556 zł | 4 406 zł | 3 741 zł | 3 155 zł |
| 20 lat | 4 167 zł | 3 046 zł | 2 433 zł | 1 920 zł |
| 25 lat | 3 333 zł | 2 242 zł | 1 679 zł | 1 234 zł |
| 30 lat | 2 778 zł | 1 716 zł | 1 202 zł | 820 zł |
| 35 lat | 2 381 zł | 1 349 zł | 880 zł | 555 zł |
| 40 lat | 2 083 zł | 1 080 zł | 655 zł | 381 zł |
Wyliczenia poglądowe: stała stopa zwrotu, miesięczna kapitalizacja, bez podatków i opłat. Rzeczywiste wyniki inwestycji się wahają i mogą być niższe.
Spójrz na dwie skrajności. Jeśli trzymasz pieniądze w szufladzie, przez 30 lat musisz odkładać prawie 2 800 zł miesięcznie. Jeśli ten sam kapitał pracuje średnio na 7% rocznie, wystarczy 820 zł. To ponad trzy razy mniej wysiłku z Twojej strony – resztę robi procent składany.
Czas jest ważniejszy niż kwota
Porównajmy dwie osoby. Ania zaczyna w wieku 25 lat i odkłada 500 zł miesięcznie do 65. roku życia. Bartek zaczyna 10 lat później, ale odkłada dwa razy więcej – 1 000 zł miesięcznie. Przy średnim zwrocie 7% rocznie:
- Ania wpłaci łącznie 240 000 zł i uzbiera około 1,31 mln zł,
- Bartek wpłaci 360 000 zł i uzbiera około 1,22 mln zł.
Bartek włożył o 120 tys. zł więcej, a skończył z mniejszą kwotą. Dziesięć lat przewagi okazało się warte więcej niż podwójna rata. Dlatego najlepszy moment na start był wczoraj, a drugi najlepszy jest dziś. Jeśli ktoś pyta, jak zostać milionerem przed emeryturą, pierwsza odpowiedź brzmi: zacznij teraz.
Procent składany – silnik, który robi za Ciebie większość roboty
Procent składany działa tak, że odsetki zarobione w tym roku w kolejnym roku same zarabiają odsetki. Na początku efekt jest niewidoczny i nudny. Po 15–20 latach zaczyna przyspieszać, a w ostatniej dekadzie potrafi dołożyć więcej niż wszystkie Twoje wpłaty razem wzięte.
Przykład: 1 000 zł odkładane co miesiąc przez 30 lat to 360 000 zł wpłat. Przy zwrocie 3% rocznie urośnie to do około 583 tys. zł, przy 5% do 832 tys. zł, a przy 7% do około 1,22 mln zł. Różnica między „bezpiecznie” a „rozsądnie inwestycyjnie” wynosi w tym przykładzie ponad 600 tys. zł.
Z tego wynikają trzy proste zasady:
- Zacznij wcześnie – każdy rok zwłoki trzeba potem nadrabiać wyższą ratą.
- Nie przerywaj – wypłacanie pieniędzy „na chwilę” zabija efekt kuli śnieżnej.
- Pilnuj kosztów i podatków – o tym za chwilę, bo to cichy złodziej.
Krok 1: zbuduj fundament, zanim zaczniesz inwestować
Jeśli zastanawiasz się, jak zostać milionerem od zera, zacznij od porządku w finansach. Większość planów na pierwszy milion rozbija się nie o złą inwestycję, tylko o zepsuty samochód, utratę pracy albo drogie wakacje na karcie kredytowej. Zanim zaczniesz myśleć o giełdzie, zadbaj o trzy rzeczy.
Poduszka finansowa
To zapas gotówki na 3–6 miesięcy życia. Trzymaj go na koncie oszczędnościowym albo lokacie, gdzie w każdej chwili masz dostęp do pieniędzy. Poduszka nie ma zarabiać – ma sprawić, że nie będziesz musiał sprzedawać inwestycji w najgorszym momencie. Pieniądze w polskim banku do równowartości 100 tys. euro chroni Bankowy Fundusz Gwarancyjny.
Aktualne oprocentowanie kont oszczędnościowych i lokat sprawdzisz w naszej porównywarce ofert. Warto też zajrzeć do promocji dla nowych klientów – bywa, że na start bank daje wyższe oprocentowanie przez kilka miesięcy (sprawdź aktualną ofertę konta oszczędnościowego; szczegóły zawsze do sprawdzenia w regulaminie promocji).
Spłata drogich długów
Karta kredytowa, chwilówka czy kredyt konsumpcyjny z RRSO na poziomie kilkunastu czy kilkudziesięciu procent to inwestycja z gwarantowanym ujemnym wynikiem. Żaden fundusz nie zarobi na tyle, żeby to przebić. Spłata takiego długu to najpewniejsza „stopa zwrotu”, jaką możesz dostać.
Budżet i stała kwota na siebie
Milionerzy z sąsiedztwa rzadko mają skomplikowane budżety. Mają za to jedną zasadę: najpierw płacą sobie. W dniu wypłaty stałe zlecenie przelewa ustaloną kwotę na konto inwestycyjne, a żyjesz za to, co zostało. Nie odwrotnie.
Krok 2: zwiększaj dochody, a nie tylko tnij wydatki
Oszczędzanie na kawie ma swoje granice. Z tabeli widać, że różnica między odkładaniem 800 a 2 000 zł miesięcznie to kilkanaście lat szybciej osiągnięty cel. A takiej różnicy nie da się wycisnąć z rezygnacji z Netflixa.
Najskuteczniejsze sposoby na wyższy dochód w Polsce są dość przyziemne:
- Negocjacja wynagrodzenia lub zmiana pracy – zmiana pracodawcy często daje większą podwyżkę niż lata czekania na awans.
- Rozwój kompetencji, za które rynek płaci – języki, IT, sprzedaż, analiza danych, zawody techniczne i specjalistyczne.
- Dodatkowe źródło dochodu – zlecenia, własna działalność, sprzedaż usług po godzinach.
- Własny biznes – najbardziej ryzykowna, ale statystycznie najczęstsza droga do dużych majątków. Większość osób z list najbogatszych Polaków to przedsiębiorcy, a nie etatowcy.
Kluczowa zasada: kiedy zarabiasz więcej, nie podnoś od razu poziomu życia. Przeznacz przynajmniej połowę każdej podwyżki na oszczędności. Pułapka rosnących wydatków, czyli tak zwana inflacja stylu życia, to największy wróg klasy średniej.
Mały trik: premie bankowe jako kapitał startowy
Banki regularnie płacą za założenie konta i spełnienie prostych warunków – kilkaset złotych za kilka transakcji kartą. Zamiast wydawać te pieniądze, przelej je od razu na konto oszczędnościowe lub inwestycyjne. Kilka takich promocji w roku to łatwy zastrzyk kapitału, który przy regularnym oszczędzaniu może z czasem urosnąć. Aktualne oferty zebraliśmy w rankingu kont osobistych, a jeśli prowadzisz działalność, zajrzyj też do rankingu kont firmowych.
Krok 3: wykorzystaj IKE i IKZE, czyli legalnie zapłać mniej podatku
Tu wchodzimy w coś, o czym mało kto myśli, a co ma ogromny wpływ na wynik. W Polsce od zysków kapitałowych płacisz 19% podatku, potocznie zwanego podatkiem Belki. Przy krótkich inwestycjach to niewielka kwota. W perspektywie 30 lat różnica robi się poważna.
Prosty model: 1 000 zł miesięcznie przez 30 lat przy zwrocie 6% rocznie. Bez podatku wychodzi około 1,00 mln zł. Jeśli zyski są opodatkowywane co roku (jak przy lokatach odnawianych rok po roku), zostaje około 815 tys. zł. To prawie 190 tys. zł różnicy – tylko przez podatek.
Dlatego państwo daje dwa konta z ulgą:
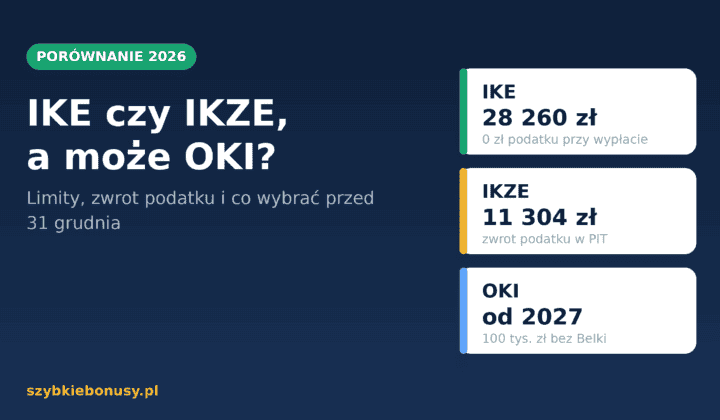
| IKE | IKZE | |
|---|---|---|
| Limit wpłat w 2026 r. | 28 260 zł | 11 304 zł (16 956 zł dla osób prowadzących działalność) |
| Korzyść na start | brak | wpłaty odliczasz od dochodu w PIT |
| Podatek przy wypłacie po spełnieniu warunków ustawowych | 0 zł | zryczałtowane 10% |
| Dla kogo szczególnie | dla każdego, kto ma większe nadwyżki | dla osób w drugim progu podatkowym i przedsiębiorców |
Ile daje IKZE od razu? Przy pełnym limicie 11 304 zł osoba w pierwszym progu (12%) odzyska w zeznaniu rocznym około 1 356 zł, a osoba w drugim progu (32%) – około 3 617 zł. Przedsiębiorca na skali podatkowej, który wpłaci 16 956 zł, może odzyskać nawet ponad 5 400 zł. To pieniądze, które możesz od razu znowu odłożyć.
Pamiętaj, że niewykorzystany limit przepada – nie przechodzi na kolejny rok. Ulgi przysługują tylko po spełnieniu warunków z ustawy (m.in. wiek wypłaty i okres oszczędzania), a Twoja sytuacja podatkowa może się różnić od przykładów, więc w razie wątpliwości skonsultuj się z doradcą podatkowym. Na IKE i IKZE możesz trzymać fundusze, akcje, ETF-y albo obligacje skarbowe. Konto IKE lub IKZE otworzysz w domu maklerskim, TFI, banku lub u ubezpieczyciela.
Krok 4: w co inwestować, żeby zostać milionerem?
Zanim przeczytasz tę część: opisujemy ogólne rodzaje instrumentów, żeby pokazać, jak działają. Nie wskazujemy, co konkretnie kupić, i nie oceniamy, czy dany produkt pasuje do Twojej sytuacji. Wartość inwestycji może spaść, a część kapitału możesz stracić. Jeśli nie masz pewności, porozmawiaj z licencjonowanym doradcą inwestycyjnym.
Na pytanie, jak zostać milionerem przez inwestowanie, nie ma jednej odpowiedzi, ale jest kilka popularnych klocków, z których ludzie budują majątek. Liczy się ich proporcja, dopasowana do Twojego wieku, celu i tego, jak dobrze śpisz, gdy rynek spada o 20%.
Obligacje skarbowe – bezpieczniejsza część portfela
Detaliczne obligacje skarbowe to jedna z najbezpieczniejszych form oszczędzania w Polsce, bo ich emitentem jest Skarb Państwa. We wrześniu 2026 r. dziesięcioletnie obligacje EDO dają 5,35% w pierwszym roku, a w kolejnych latach inflację plus 2 pkt proc. marży. Czteroletnie COI to 4,75% w pierwszym roku, a potem inflacja plus 1,5 pkt proc. Dla porównania: inflacja w sierpniu 2026 r. wyniosła według GUS 3,4% r/r.
Obligacje indeksowane inflacją chronią siłę nabywczą pieniędzy, ale same raczej nie zrobią z Ciebie milionera w rozsądnym czasie. To fundament, nie turbodoładowanie. Pamiętaj też o opłacie za wcześniejszy wykup. Aktualną ofertę znajdziesz na oficjalnej stronie obligacjeskarbowe.pl. Oprocentowanie może się zmieniać co miesiąc, więc sprawdzaj je przed zakupem.
Akcje i ETF-y – główny silnik wzrostu
W długim terminie to akcje dawały historycznie najwyższe stopy zwrotu, choć przeszłe wyniki nie gwarantują przyszłych. Popularnym rozwiązaniem dla początkujących są fundusze ETF, które odwzorowują cały indeks, na przykład kilkaset lub kilka tysięcy największych spółek świata. Kupujesz jeden instrument i od razu rozpraszasz ryzyko, zwykle przy niskich kosztach.
Cena za wyższy potencjał to zmienność. W złym roku portfel akcyjny potrafi stracić 20–40% wartości, a odrobienie strat może trwać latami. Dlatego w akcje zwykle inwestuje się pieniądze, których nie będzie się potrzebować przez co najmniej 10 lat. Rachunek maklerski lub IKE w domu maklerskim pozwala kupować ETF-y regularnie, na przykład raz w miesiącu.
Nieruchomości – popularne, ale nie dla każdego
Mieszkanie na wynajem to ulubiony sposób Polaków na budowanie majątku. Działa, ale wymaga dużego kapitału na start, często kredytu, czasu na obsługę najemców i akceptacji ryzyka pustostanu. Pamiętaj też, że wysoka wycena mieszkania, w którym mieszkasz, nie daje Ci dochodu – to majątek, ale nie kapitał, który na Ciebie pracuje.
Czego unikać?
- Obietnic szybkiego bogactwa – „gwarantowane 3% miesięcznie” to prawie zawsze piramida finansowa.
- Inwestycji, których nie rozumiesz – jeśli nie potrafisz w dwóch zdaniach wyjaśnić, na czym zarabiasz, nie wchodź.
- Niezarejestrowanych firm – zanim komuś powierzysz pieniądze, sprawdź go na liście ostrzeżeń publicznych Komisji Nadzoru Finansowego.
- Wysokich opłat – różnica 1,5 pkt proc. rocznej opłaty za zarządzanie po 30 latach potrafi zabrać kilkaset tysięcy złotych.
Milion to nie to samo, co milion. Uwaga na inflację
Jest jeszcze jeden haczyk, o którym rzadko się mówi. Milion złotych za 30 lat nie będzie wart tyle, co milion dziś. Przy średniej inflacji 3% rocznie jego siła nabywcza spadnie do około 412 tys. dzisiejszych złotych. Po 20 latach – do około 554 tys. zł.
Co z tego wynika w praktyce?
- Co roku podnoś kwotę odkładaną o wskaźnik inflacji albo o procent swojej podwyżki.
- Nie trzymaj długoterminowych oszczędności na nieoprocentowanym koncie – tam realnie tracisz.
- Myśl o celu w dzisiejszych pieniądzach. Jeśli chcesz mieć realny milion za 30 lat, celuj nominalnie wyżej.
Ile miesięcznie da Ci milion? Niezależność finansowa w liczbach
Dla wielu osób milion to nie cel sam w sobie, tylko bilet do wolności – możliwość pracy, bo chcesz, a nie dlatego, że musisz. Popularna reguła 4% mówi, że z portfela można wypłacać co roku około 4% jego wartości z niewielkim ryzykiem, że pieniądze skończą się za szybko.
W przypadku miliona to 40 tys. zł rocznie, czyli około 3 333 zł miesięcznie przed podatkiem. Jeśli chcesz mieć 4 000 zł miesięcznie, potrzebujesz kapitału około 1,2 mln zł. To dobra wiadomość i jednocześnie zimny prysznic: pierwszy milion to już ogromne bezpieczeństwo, ale do pełnej niezależności finansowej często trzeba więcej. Reguła 4% pochodzi z danych amerykańskich, więc traktuj ją jako orientację, a nie gwarancję.
5 błędów, przez które ludzie nie zostają milionerami
Zasady są proste, a jednak większość osób, które chcą zostać milionerem, odpada po drodze. Najczęściej z tych samych powodów:
- Czekanie na „lepszy moment” – na wyższą pensję, na spadki na giełdzie, na koniec kredytu. Ten moment zwykle nie przychodzi, a każdy stracony rok kosztuje.
- Panika przy spadkach – sprzedaż inwestycji w trakcie bessy zamienia chwilową stratę na papierze w prawdziwą.
- Szukanie jednej wielkiej okazji – kryptowaluta, która ma urosnąć sto razy, albo „pewniak” od znajomego. Majątek buduje się raczej nudą niż strzałami.
- Brak celu w liczbach – „chcę mieć więcej” nie działa. „Odkładam 1 200 zł miesięcznie przez 30 lat” już tak.
- Wydawanie każdej podwyżki – nowy samochód po awansie wygląda świetnie, ale opóźnia cel o kilka lat.
Jak zostać milionerem – plan w 7 krokach
- Policz swój majątek netto – spisz wszystko, co masz, i wszystkie długi. To Twój punkt startu.
- Spłać drogie długi – zacznij od najwyżej oprocentowanych.
- Zbuduj poduszkę finansową na 3–6 miesięcy wydatków na koncie oszczędnościowym.
- Ustaw stałe zlecenie w dniu wypłaty – choćby 300 zł na start.
- Sprawdź, czy IKE i/lub IKZE pasują do Twojej sytuacji, i jeśli tak, korzystaj z nich w pierwszej kolejności.
- Dobierz proporcje do swojego horyzontu i tolerancji ryzyka. Przy dłuższym horyzoncie ludzie często mają więcej akcji, a bliżej celu więcej obligacji.
- Raz w roku zrób przegląd – podnieś ratę, sprawdź koszty, wyrównaj proporcje. Resztę czasu nie ruszaj portfela.
Najczęściej zadawane pytania (FAQ)
Odpowiedzi na najczęstsze pytania dotyczące promocji.
Czy da się zostać milionerem na etacie?
Tak. Przy odkładaniu około 820 zł miesięcznie i średnim zwrocie 7% rocznie po 30 latach masz około miliona złotych. Przy 5% rocznie potrzeba około 1 200 zł miesięcznie. To w zasięgu wielu osób pracujących na etacie, pod warunkiem regularności i długiego horyzontu. Pamiętaj jednak, że zwrot na rynku nie jest gwarantowany.
Ile trzeba odkładać, żeby mieć milion w 10 lat?
Bardzo dużo – od około 5 800 zł miesięcznie przy 7% rocznie do ponad 8 300 zł bez żadnego oprocentowania. W 10 lat milion jest realny głównie przy wysokich dochodach albo własnym biznesie.
Czy obligacje skarbowe wystarczą, żeby zostać milionerem?
Obligacje indeksowane inflacją dobrze chronią przed utratą wartości pieniądza, ale ich realny zwrot jest niewielki. Żeby dojść do miliona, wiele osób ma w portfelu także akcje, które wiążą się z wyższym ryzykiem. Obligacje pełnią wtedy rolę stabilizatora.
IKE czy IKZE – co wybrać?
IKZE daje zwrot podatku już teraz i opłaca się szczególnie w drugim progu podatkowym i przy działalności gospodarczej. IKE ma wyższy limit i zerowy podatek przy wypłacie po spełnieniu warunków ustawowych. Wiele osób korzysta z obu. Wybór zależy od Twojej sytuacji podatkowej.
Od jakiej kwoty zacząć oszczędzać?
Od takiej, którą utrzymasz co miesiąc. Nawet 200–300 zł to dobry start. Ważniejsze od kwoty jest to, żeby zacząć jak najwcześniej i nie przerywać.
Zastrzeżenie prawne
Artykuł ma charakter wyłącznie edukacyjny i informacyjny. Nie stanowi porady inwestycyjnej, podatkowej ani prawnej, rekomendacji inwestycyjnej w rozumieniu Rozporządzenia MAR (UE) nr 596/2014 ani oferty w rozumieniu Kodeksu cywilnego. Przedstawione wyliczenia są uproszczonymi symulacjami opartymi na założonych, stałych stopach zwrotu i nie uwzględniają podatków, opłat ani zmienności rynku. Historyczne stopy zwrotu nie gwarantują przyszłych wyników. Inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Przed podjęciem decyzji zapoznaj się z dokumentacją produktu (KID, regulamin, tabela opłat) i w razie potrzeby skonsultuj się z licencjonowanym doradcą inwestycyjnym lub doradcą podatkowym. Dane (limity IKE/IKZE, oprocentowanie obligacji, inflacja) są aktualne na wrzesień 2026 r. i mogą się zmienić. Wpis zawiera linki afiliacyjne – jeśli skorzystasz z oferty, możemy otrzymać prowizję, bez dodatkowych kosztów dla Ciebie.

Daniel
Twórca treści o Finansach