 Daniel
IKE czy IKZE – to pytanie co roku jesienią zadaje sobie mnóstwo osób, bo limity wpłat przepadają 31 grudnia. W 2026 roku dochodzi jeszcze jedna zmienna: od stycznia 2027 r. wystartuje nowe Osobiste Konto Inwestycyjne, czyli OKI. W tym poradniku porównujemy wszystkie trzy rozwiązania na liczbach: ile możesz wpłacić, ile odzyskasz z podatku, kiedy możesz wypłacić pieniądze i które konto lepiej pasuje do Twojej sytuacji.
Ważne: Artykuł ma charakter wyłącznie edukacyjny i informacyjny. Nie jest poradą inwestycyjną, podatkową ani prawną i nie stanowi rekomendacji zakupu żadnego produktu. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału. Twoja sytuacja podatkowa może się różnić od przykładów, więc w razie wątpliwości skonsultuj się z doradcą podatkowym.
Spis treści
IKE i IKZE w pigułce
Oba konta należą do tak zwanego III filaru, czyli dobrowolnego oszczędzania na emeryturę. Nie są to konkretne produkty, tylko „opakowania podatkowe”. W środku możesz trzymać lokatę, fundusze inwestycyjne, akcje, ETF-y albo obligacje skarbowe – zależnie od tego, gdzie otworzysz konto.
- IKE (Indywidualne Konto Emerytalne) – nie daje ulgi na start, ale jeśli spełnisz warunki, przy wypłacie nie zapłacisz żadnego podatku od zysków.
- IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego) – wpłaty odliczasz od dochodu w rocznym PIT, więc państwo oddaje Ci część podatku od razu. Przy wypłacie na emeryturze płacisz 10% zryczałtowanego podatku od całej kwoty.
Najprościej mówiąc: IKE to brak podatku na końcu, a IKZE to zwrot podatku na początku i niewielki podatek na końcu. Możesz mieć tylko jedno IKE i jedno IKZE, ale wolno Ci prowadzić oba konta jednocześnie.
Limity wpłat na IKE i IKZE w 2026 roku
| Konto | Limit w 2026 r. | Limit w 2025 r. |
|---|---|---|
| IKE | 28 260 zł | 26 019 zł |
| IKZE – etat, umowy, emeryci | 11 304 zł | 10 407,60 zł |
| IKZE – osoby prowadzące działalność | 16 956 zł | 15 611,40 zł |
Limity co roku ogłasza Minister Rodziny, Pracy i Polityki Społecznej. Limit IKE to trzykrotność prognozowanego przeciętnego wynagrodzenia, a limit IKZE to 1,2-krotność (1,8-krotność dla przedsiębiorców).
Dwie rzeczy, o których trzeba pamiętać:
- Niewykorzystany limit przepada. Nie da się „dopłacić” za 2026 rok w 2027.
- Liczy się data wpływu, nie data przelewu. Żeby wpłata na IKZE obniżyła podatek za 2026 rok, pieniądze muszą znaleźć się na koncie IKZE najpóźniej 31 grudnia. W okolicach świąt przelewy potrafią iść dłużej, więc najbezpieczniej zrobić to przed Bożym Narodzeniem.
IKE czy IKZE – najważniejsze różnice w jednej tabeli
| IKE | IKZE | |
|---|---|---|
| Ulga na start | brak | odliczenie wpłat od dochodu w PIT |
| Podatek przy wypłacie po spełnieniu warunków | 0 zł | 10% od całej wypłacanej kwoty |
| Wiek wypłaty | 60 lat (55 lat przy wcześniejszych uprawnieniach emerytalnych) | 65 lat |
| Minimalny okres wpłat | wpłaty w co najmniej 5 latach kalendarzowych (lub ponad połowa wpłat dokonana nie później niż 5 lat przed wypłatą) | wpłaty w co najmniej 5 latach kalendarzowych |
| Wcześniejsza wypłata | możliwa, płacisz 19% podatku od zysku | możliwa, cała kwota doliczana do dochodu i opodatkowana według Twojej stawki |
| Wypłata częściowa przed terminem | tak | nie, tylko całość |
| Limit w 2026 r. | 28 260 zł | 11 304 zł / 16 956 zł |
Widać tu kluczową rzecz. IKE jest bardziej elastyczne: jeśli pieniądze będą Ci potrzebne wcześniej, stracisz tylko ulgę, czyli zapłacisz zwykły podatek Belki od zysku. Przy IKZE wcześniejsza wypłata jest dużo boleśniejsza, bo cała kwota trafia do Twojego dochodu, łącznie z wpłatami, które wcześniej odliczyłeś.
Ile odzyskasz z IKZE? Tabela zwrotu podatku
To jest najbardziej namacalna korzyść z IKZE. Ile realnie wróci do Ciebie w zeznaniu rocznym, zależy od tego, jak płacisz podatek.
| Twoja sytuacja | Wpłata w pełnym limicie | Zwrot / niższy podatek |
|---|---|---|
| Skala podatkowa, 1. próg (12%) | 11 304 zł | ok. 1 356 zł |
| Skala podatkowa, 2. próg (32%) | 11 304 zł | ok. 3 617 zł |
| Działalność, skala 12% | 16 956 zł | ok. 2 035 zł |
| Działalność, podatek liniowy 19% | 16 956 zł | ok. 3 222 zł |
| Działalność, skala 32% | 16 956 zł | ok. 5 426 zł |
Wyliczenia uproszczone: zakładają, że cała wpłata mieści się w dochodzie opodatkowanym daną stawką. Przedsiębiorcy na ryczałcie mogą odliczyć wpłaty od przychodu, a korzyść zależy wtedy od stawki ryczałtu – szczegóły warto potwierdzić z księgowym.
Jeśli jesteś w drugim progu podatkowym albo prowadzisz firmę na wyższej stawce, IKZE daje Ci każdego roku kilka tysięcy złotych, które możesz od razu znowu odłożyć. W wielu przypadkach to najprostsza „stopa zwrotu”, jaką daje polski system podatkowy.
IKE czy IKZE na 25 lat? Symulacja
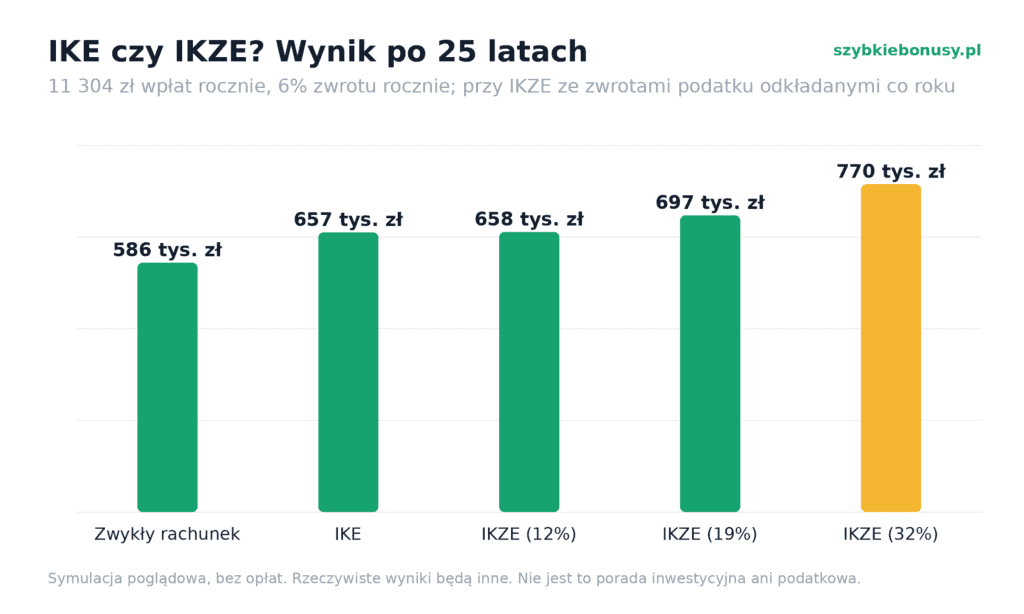
Teoria teorią, zobaczmy liczby. Załóżmy, że przez 25 lat wpłacasz co roku 11 304 zł, a pieniądze zarabiają średnio 6% rocznie. Łącznie wpłacisz 282 600 zł. Po 25 latach na koncie będzie około 657 tys. zł.
- IKE: wypłacasz całość bez podatku – zostaje ok. 657 tys. zł.
- Zwykły rachunek bez ulg: płacisz 19% od zysku – zostaje ok. 586 tys. zł.
- IKZE: płacisz 10% od całości, więc z konta zostaje ok. 592 tys. zł. Do tego dochodzą coroczne zwroty podatku. Jeśli co roku je odkładasz (na zwykłym rachunku, z podatkiem Belki na końcu), wynik wygląda tak:
| Stawka podatku | Zwrot co roku | IKZE + odłożone zwroty |
|---|---|---|
| 12% | ok. 1 356 zł | ok. 658 tys. zł |
| 19% | ok. 2 148 zł | ok. 697 tys. zł |
| 32% | ok. 3 617 zł | ok. 770 tys. zł |
Symulacja poglądowa: stała stopa zwrotu 6% rocznie, wpłaty na początku roku, zwroty podatku odkładane rok później. Bez opłat za prowadzenie konta. Rzeczywiste wyniki będą inne.
Wniosek jest ciekawy. W pierwszym progu podatkowym IKE i IKZE wychodzą praktycznie na remis – pod warunkiem, że zwroty z IKZE naprawdę odkładasz, a nie wydajesz. W drugim progu IKZE wygrywa wyraźnie, o ponad 100 tys. zł. A zwykły rachunek przegrywa z oboma kontami.
IKE czy IKZE – co wybrać? Kilka typowych sytuacji
Nie ma jednej odpowiedzi na pytanie „IKE czy IKZE”, ale są scenariusze, które powtarzają się najczęściej.
Pracujesz na etacie w pierwszym progu i odkładasz niewielkie kwoty. Wiele osób w tej sytuacji zaczyna od IKE, bo daje większą elastyczność, a przewaga IKZE jest niewielka. Jeśli jednak wiesz, że nie ruszysz tych pieniędzy do 65. roku życia i będziesz odkładać zwroty, IKZE też ma sens.
Jesteś w drugim progu podatkowym. Tutaj IKZE zwykle wychodzi korzystniej, bo co roku odzyskujesz 32% wpłaty. Dobrą praktyką jest najpierw wypełnić limit IKZE, a nadwyżkę wpłacać na IKE.
Prowadzisz działalność gospodarczą. Masz wyższy limit IKZE (16 956 zł) i przy podatku liniowym lub skali możesz odliczyć całą wpłatę. Dla wielu przedsiębiorców to jedna z najłatwiejszych legalnych ulg.
Masz duże nadwyżki. Wykorzystanie obu limitów to w 2026 roku ponad 39 tys. zł (IKE + IKZE), a dla przedsiębiorcy ponad 45 tys. zł rocznie. Małżeństwo może w ten sposób chronić przed podatkiem Belki blisko 80 tys. zł rocznie.
Nie wiesz, kiedy będziesz potrzebować pieniędzy. Wtedy najpierw zbuduj poduszkę finansową na zwykłym koncie oszczędnościowym, a dopiero potem myśl o kontach emerytalnych. Aktualne oferty kont oszczędnościowych i lokat znajdziesz w naszej porównywarce ofert.
Nowe OKI od 2027 roku – co wiadomo?
Ustawa o osobistych kontach inwestycyjnych została uchwalona przez Sejm 3 lipca 2026 r., a 13 sierpnia 2026 r. podpisał ją Prezydent. OKI mają wystartować 1 stycznia 2027 roku. To zupełnie nowe konto, które działa inaczej niż IKE i IKZE.
Najważniejsze zasady według przyjętej ustawy:
- Zwolnienie z podatku Belki od zysków, dywidend i odsetek dla aktywów do 100 tys. zł średniej wartości na wszystkich kontach OKI.
- W ramach tego limitu 25 tys. zł może przypadać na aktywa oszczędnościowe, np. konta i lokaty w złotych czy detaliczne obligacje skarbowe.
- Brak limitu wpłat i brak wymogu wieku emerytalnego – pieniądze można wypłacać w dowolnym momencie. Konto może założyć osoba pełnoletnia.
- Od nadwyżki ponad limit płaci się podatek od wartości aktywów. W 2027 r. ma to być 0,85% rocznie, a od 2028 r. 19% stopy referencyjnej NBP (nie mniej niż 0,1%).
- Zwolnienie obejmuje głównie polskie aktywa, na przykład akcje spółek z kapitałem zakładowym w złotych. Zagraniczne akcje i ETF-y na globalne rynki można trzymać na OKI, ale bez ulgi podatkowej.
- Limity mają być stałe do 2029 roku, a od 2030 roku waloryzowane.
Dla przykładu: jeśli masz na OKI 100 tys. zł i zarobisz w roku 7%, oszczędzasz na podatku Belki ok. 1 330 zł. Jeśli masz 150 tys. zł, od nadwyżki 50 tys. zł zapłacisz w 2027 r. ok. 425 zł podatku od aktywów.
IKE czy OKI?
| IKE | OKI (od 2027 r.) | |
|---|---|---|
| Limit | 28 260 zł wpłat rocznie | 100 tys. zł średniej wartości aktywów bez podatku |
| Wypłata bez podatku | po 60. roku życia i spełnieniu warunków | w dowolnym momencie |
| Zagraniczne ETF-y z ulgą | tak | nie |
| Podatek ponad limit | brak (limit dotyczy wpłat) | podatek od wartości nadwyżki |
| Cel | emerytura | dowolny |
OKI nie zastępuje IKE i IKZE, tylko je uzupełnia. Jeśli oszczędzasz na emeryturę i chcesz inwestować globalnie, IKE i IKZE wciąż mają przewagi. Jeśli chcesz elastyczności i inwestujesz głównie w polskie akcje, obligacje skarbowe lub lokaty, OKI może być ciekawym dodatkiem. Szczegóły wykonawcze, oferty instytucji i opłaty poznamy bliżej startu, więc tę część będziemy aktualizować. Oficjalne informacje publikuje Ministerstwo Finansów.
Ważne dla tegorocznych limitów: OKI rusza dopiero w 2027 roku. Jeśli chcesz skorzystać z ulgi za 2026 rok, jedyną drogą pozostają IKE i IKZE, a limit 2026 przepadnie 31 grudnia.
Gdzie założyć IKE lub IKZE?
To, co możesz trzymać na koncie, zależy od instytucji, w której je otworzysz.
- Dom maklerski – największa swoboda: akcje, ETF-y (także zagraniczne notowane na dostępnych giełdach), obligacje.
- TFI (fundusze inwestycyjne) – kupujesz jednostki funduszy, często z opcją funduszy indeksowych. Wygodne, ale trzeba pilnować opłat za zarządzanie.
- Bank – najczęściej IKE lub IKZE w formie lokaty lub rachunku oszczędnościowego. Bezpieczne, ale z niskim potencjałem zysku. Środki na lokacie w banku są objęte gwarancją Bankowego Funduszu Gwarancyjnego do równowartości 100 tys. euro.
- IKE na obligacje skarbowe – pozwala kupować detaliczne obligacje skarbowe, np. indeksowane inflacją EDO, w ramach konta z ulgą.
- Ubezpieczyciel – IKE/IKZE w formie polisy z funduszami. Zanim podpiszesz umowę, dokładnie sprawdź opłaty. (zobacz ofertę konta na IKZE)
Zanim założysz konto, porównaj:
- Opłaty – za prowadzenie konta, za transakcje, za zarządzanie funduszem, za wypłatę lub transfer.
- Dostępne instrumenty – czy znajdziesz tam to, w co chcesz inwestować.
- Możliwość transferu – IKE i IKZE można przenieść do innej instytucji bez utraty ulgi.
- Promocje – niektóre instytucje oferują bonusy lub zwolnienie z opłat na start.
Jak otworzyć IKE lub IKZE krok po kroku
- Zdecyduj, IKE czy IKZE, albo oba konta – na podstawie swojej stawki podatku i tego, kiedy możesz potrzebować pieniędzy.
- Wybierz instytucję i porównaj opłaty oraz dostępne instrumenty.
- Złóż wniosek online – zwykle wystarczy dowód osobisty i kilka minut.
- Zrób pierwszą wpłatę – możesz wpłacać jednorazowo albo ustawić stałe zlecenie co miesiąc.
- Zainwestuj środki – sama wpłata nie wystarczy, jeśli konto działa w domu maklerskim. Pieniądze trzeba jeszcze zamienić na konkretne instrumenty.
- Zachowaj potwierdzenie – przy IKZE instytucja przesyła zestawienie wpłat, które przyda się przy rozliczeniu PIT.
Przy wyborze IKE czy IKZE nie musisz podejmować decyzji na zawsze. W kolejnych latach możesz zmieniać proporcje wpłat między kontami.
Każdą instytucję możesz sprawdzić w rejestrach i na liście ostrzeżeń publicznych Komisji Nadzoru Finansowego.
Najczęstsze błędy przy IKE i IKZE
- Wydawanie zwrotu z IKZE. Cała przewaga IKZE w pierwszym progu opiera się na tym, że zwrot podatku też pracuje. Jeśli idzie na zakupy, IKE zwykle wychodzi lepiej.
- Wpłata w ostatniej chwili. Przelew 30 grudnia może nie dojść na czas i ulga za dany rok przepadnie.
- Założenie konta z wysokimi opłatami. Opłata 2% rocznie przez 25 lat potrafi zjeść dużą część zysków.
- Wcześniejsza wypłata z IKZE. Cała kwota trafia wtedy do dochodu i może nawet przerzucić Cię do wyższego progu.
- Czekanie na OKI z tegorocznym limitem. Limit IKE i IKZE za 2026 rok nie przejdzie na kolejny rok. Nowe konto nie zmienia tej zasady.
Jeśli IKE i IKZE mają być częścią dłuższego planu, zajrzyj też do naszego poradnika jak zostać milionerem. Pokazujemy tam, ile trzeba odkładać, żeby dojść do pierwszego miliona, i jak bardzo pomagają w tym ulgi podatkowe.
Najczęściej zadawane pytania (FAQ)
Odpowiedzi na najczęstsze pytania dotyczące promocji.
IKE czy IKZE – co się bardziej opłaca?
To zależy od Twojej stawki podatku. W drugim progu (32%) i przy działalności na wyższej stawce IKZE zwykle daje więcej, bo co roku odzyskujesz dużą część wpłaty. W pierwszym progu wyniki są zbliżone, a IKE jest bardziej elastyczne. Wiele osób korzysta z obu kont.
Jaki jest limit IKE i IKZE w 2026 roku?
Limit IKE wynosi 28 260 zł. Limit IKZE to 11 304 zł, a dla osób prowadzących pozarolniczą działalność gospodarczą 16 956 zł. Niewykorzystany limit przepada 31 grudnia.
Ile wynosi zwrot podatku z IKZE?
Przy pełnym limicie 11 304 zł osoba w pierwszym progu odzyska ok. 1 356 zł, a w drugim progu ok. 3 617 zł. Przedsiębiorca, który wpłaci 16 956 zł, przy stawce 32% może zmniejszyć podatek o ok. 5 426 zł.
Czy można mieć IKE, IKZE i OKI jednocześnie?
Tak. Możesz mieć jedno IKE i jedno IKZE, a od 2027 r. także OKI – według ustawy nawet więcej niż jedno. Limity każdego konta liczą się osobno.
Czy mogę wypłacić pieniądze z IKE przed emeryturą?
Tak. Przy wcześniejszej wypłacie z IKE tracisz ulgę i płacisz 19% podatku od zysku. W przypadku IKZE wcześniejsza wypłata jest mniej korzystna, bo cała kwota jest doliczana do dochodu i opodatkowana według Twojej stawki.
Zastrzeżenie prawne
Artykuł ma charakter wyłącznie edukacyjny i informacyjny. Nie stanowi porady inwestycyjnej, podatkowej ani prawnej, rekomendacji inwestycyjnej w rozumieniu Rozporządzenia MAR (UE) nr 596/2014 ani oferty w rozumieniu Kodeksu cywilnego. Symulacje opierają się na uproszczonych założeniach (stała stopa zwrotu, brak opłat) i nie przewidują rzeczywistych wyników. Historyczne stopy zwrotu nie gwarantują przyszłych wyników. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału. Opis OKI oparty jest na ustawie podpisanej 13 sierpnia 2026 r.; szczegóły mogą zostać doprecyzowane w przepisach wykonawczych i ofertach instytucji. Przed decyzją zapoznaj się z regulaminem i tabelą opłat wybranego konta oraz w razie potrzeby skonsultuj się z doradcą podatkowym lub licencjonowanym doradcą inwestycyjnym. Wpis zawiera linki afiliacyjne – jeśli skorzystasz z oferty, możemy otrzymać prowizję, bez dodatkowych kosztów dla Ciebie.

Daniel
Twórca treści o Finansach